Gastos Ocultos al Comprar un Departamento en Perú: La Lista Completa que Nadie te Muestra
Encontraste el departamento ideal. Negociaste el precio. Te aprobaron el crédito hipotecario. Todo parece listo. Y entonces empiezan a aparecer cobros que nadie te mencionó antes: la tasación, los gastos notariales, el registro en SUNARP, los seguros obligatorios, la cuota de mantenimiento del primer mes.
Los gastos ocultos al comprar un departamento en Perú no son ilegales ni sorpresivos para quienes los conocen de antemano. El problema es que casi nadie los explica con claridad antes de que el comprador ya haya firmado. Y pueden representar entre el 5% y el 8% del valor total del inmueble, según datos de CAPECO e informes sectoriales.
En Abitare creemos que la transparencia es parte del servicio. Por eso te mostramos cada gasto adicional al comprar un departamento en Perú, con montos reales y actualizados a 2026, para que no te tome por sorpresa ningún cobro.
¿Cuánto Suman los Gastos Adicionales al Comprar un Departamento?
La regla práctica que manejan los especialistas inmobiliarios en Perú es clara: calcula entre el 5% y el 8% del valor del inmueble como presupuesto adicional para los gastos de cierre. En una vivienda de S/ 300,000, eso representa entre S/ 15,000 y S/ 24,000 que el banco no financia y debes tener disponibles aparte de la cuota inicial.
Desglosemos cada uno.
1. Impuesto de Alcabala — ¿Te Toca o No?
Este es el primer punto que genera confusión, porque aplica en unos casos y en otros no.
El Impuesto de Alcabala grava la transferencia de bienes inmuebles urbanos y es responsabilidad exclusiva del comprador. Sin embargo, hay una excepción importante: en departamentos nuevos vendidos directamente por una constructora o inmobiliaria, no se paga Alcabala en la primera venta.
Si el departamento es de segunda mano, sí aplica. El cálculo es el siguiente: se resta el 10% de la UIT vigente al valor de transferencia del inmueble, y sobre el resultado se aplica una tasa del 3%. Con la UIT 2026 en S/ 5,350, los primeros S/ 535 del precio quedan exentos.
Ejemplo práctico: si compras un departamento usado a S/ 300,000, la base imponible sería S/ 299,465 (restando 10 UIT = S/ 53,500 exonerados) y pagarías aproximadamente S/ 7,484 de Alcabala.
¿Qué pasa con los departamentos nuevos? En proyectos como Brasil 1079, al ser una primera venta directa de la inmobiliaria, el comprador queda exonerado del Impuesto de Alcabala. Esto es un ahorro real y significativo que conviene tener presente al comparar opciones.
2. Gastos Notariales — El Costo de la Legalidad
La notaría es la institución que da validez legal a tu compra. Sin ella, el contrato de compraventa no tiene fuerza jurídica plena ni puede inscribirse en los Registros Públicos.
Los costos notariales y registrales son asumidos por el comprador. La notaría se encarga de elaborar la minuta de compraventa, elevarla a escritura pública e inscribir el inmueble en los Registros Públicos a nombre del comprador.
Los honorarios notariales oscilan entre S/ 500 y S/ 1,000 según el valor de la propiedad y la complejidad del documento. Si la compra incluye crédito hipotecario, el monto puede subir porque también se inscribe el gravamen a favor del banco. Decateca
Algunos compradores negocian con la constructora que incluya los gastos notariales en el precio de venta. Es perfectamente válido pedirlo, aunque no siempre se acepta.
3. Inscripción en SUNARP — Tu Propiedad Existe Legalmente Cuando Está Registrada
El registro en la Superintendencia Nacional de los Registros Públicos es el paso que convierte el departamento legalmente en tuyo. Sin inscripción en SUNARP, cualquier tercero podría reclamar derechos sobre el mismo inmueble.
El gasto registral en SUNARP para inscribir la propiedad generalmente ronda entre S/ 200 y S/ 400, dependiendo de la ubicación y el valor del inmueble. Si la operación incluye hipoteca, se inscribe también el gravamen, con un costo adicional variable que puedes calcular directamente en la Calculadora Registral de SUNARP en gob.pe. Decateca
El costo total de inscripción del inmueble y la hipoteca juntos representa aproximadamente entre el 0,5% y el 1% del valor del inmueble.
4. Tasación Bancaria — El Banco Valora lo que Va a Financiar
Si compras con crédito hipotecario, el banco exige una tasación del inmueble antes de aprobar el desembolso. La tasación la realiza un perito autorizado por la Superintendencia de Banca y Seguros (SBS) y determina el valor comercial real del departamento, que puede ser igual, mayor o menor al precio pactado con la inmobiliaria.
El costo de la tasación oscila entre S/ 300 y S/ 800, dependiendo del tipo de inmueble y la ubicación. Generalmente, este costo lo asume el solicitante del crédito. Tramitesperu
Un dato importante: el banco financia el porcentaje acordado sobre el menor valor entre el precio de venta y el valor de tasación. Si el tasador valúa el inmueble por debajo del precio pactado, el banco financia ese porcentaje sobre el valor tasado, no sobre el precio de compra. Eso puede implicar que necesites cubrir la diferencia con fondos propios.
5. Seguros Obligatorios del Crédito Hipotecario — Dos que No Puedes Evitar
Este es uno de los gastos ocultos al comprar un departamento en Perú que más sorprende a los compradores primerizos: los seguros no son opcionales en un crédito hipotecario.
Todo crédito hipotecario en Perú requiere dos seguros obligatorios que se pagan mensualmente junto con la cuota del préstamo. Tramitesperu
Seguro de Desgravamen
Cubre el saldo del crédito en caso de fallecimiento o invalidez permanente del deudor. De esta forma, protege a la familia del comprador ante una tragedia, garantizando que el banco no ejecute la hipoteca. La prima varía según la edad y el monto del crédito, generalmente entre 0.03% y 0.08% mensual del saldo deudor. Es un requisito en todo crédito hipotecario, aunque la SBS te da derecho a elegir la aseguradora o endosar tu propio seguro de vida. Tramitesperu
Seguro del Inmueble (Todo Riesgo)
Protege la propiedad contra daños por incendio, terremoto, inundación y otros siniestros. Existen opciones que van desde los S/ 30,90 hasta los S/ 44,90 mensuales como precio base para coberturas completas que incluyen terremoto, incendio y robo. La prima anual de algunas aseguradoras reconocidas oscila entre S/ 600 y S/ 1,000. El Comercio
Ambos seguros se suman a la cuota mensual del crédito hipotecario y deben considerarse en el cálculo del gasto mensual total.
6. Comisión de Desembolso Bancario — El Costo de Que el Banco te Preste
Cuando el banco finalmente desembolsa el crédito hipotecario, cobra una comisión por la gestión del proceso. Este gasto raramente aparece en las comunicaciones iniciales y sorprende al momento del cierre.
El monto varía según la entidad financiera, pero generalmente oscila entre el 0,5% y el 1,5% del monto del crédito. En un crédito de S/ 250,000, eso representa entre S/ 1,250 y S/ 3,750 adicionales.
La recomendación de la SBS es siempre comparar la TCEA (Tasa de Costo Efectivo Anual) y no solo la TEA, porque la TCEA incluye seguros, comisiones y portes y refleja el costo real del crédito. Comparar solo la TEA y no la TCEA es un error frecuente. La TCEA suele ser 1 a 3% mayor que la TEA. Un banco puede tener la TEA más baja pero TCEA superior. Tramitesperu
7. Impuesto Predial y Arbitrios — Los Gastos que Llegan Cada Año
Una vez que eres propietario, entran en juego dos obligaciones municipales anuales que muchos compradores no contemplan en su planificación financiera inicial.
Impuesto Predial: se calcula sobre el valor de autovalúo del inmueble, que es una valorización municipal que suele ser menor al valor comercial real. La tasa oscila entre el 0,2% y el 1% según el valor del inmueble. Para un departamento de valor medio en Jesús María, puede representar entre S/ 300 y S/ 800 anuales.
Arbitrios municipales: cubren los servicios de limpieza pública, parques y jardines, y serenazgo. El monto varía según el distrito y las características del inmueble, pero generalmente oscila entre S/ 200 y S/ 600 anuales en Lima Moderna.
Estos gastos se pagan directamente a la municipalidad correspondiente y tienen descuentos por pronto pago si se abonan en los primeros meses del año.
8. Cuota de Mantenimiento — El Gasto Mensual que Nunca para
Este es el gasto adicional más frecuente y el que más impacta el presupuesto mensual a largo plazo. Una vez que te mudas, el edificio necesita mantenimiento: ascensores, limpieza de áreas comunes, vigilancia, jardines, sistemas eléctricos y agua.
La cuota de mantenimiento varía significativamente según el tipo de edificio. En edificios con muchos departamentos, la cuota por unidad puede parecer más baja, pero el desgaste acelerado por el uso masivo muchas veces la hace subir con el tiempo. En edificios exclusivos con pocas unidades, la cuota puede ser un poco mayor por unidad pero el inmueble se preserva mejor y la calidad del servicio es superior.
En Lima Moderna, las cuotas de mantenimiento promedio en edificios de entre 60 y 100 departamentos rondan entre S/ 250 y S/ 500 mensuales, dependiendo de las amenidades disponibles.
9. Gastos de Mudanza y Adecuación del Inmueble — El Capítulo Final
Los gastos ocultos al comprar un departamento en Perú no terminan con la firma. Apenas empieza el capítulo de la mudanza y la adecuación del espacio:
- Servicio de mudanza en Lima: entre S/ 300 y S/ 800 dependiendo de la distancia y volumen.
- Pintura inicial o retoques del departamento: entre S/ 500 y S/ 2,000.
- Instalación de cortinas, luminarias o accesorios que no vienen incluidos: variable.
- Cambio de cerraduras: recomendado siempre en viviendas nuevas. Costo aproximado: S/ 100 a S/ 300.

Todos los gastos adicionales al comprar un departamento
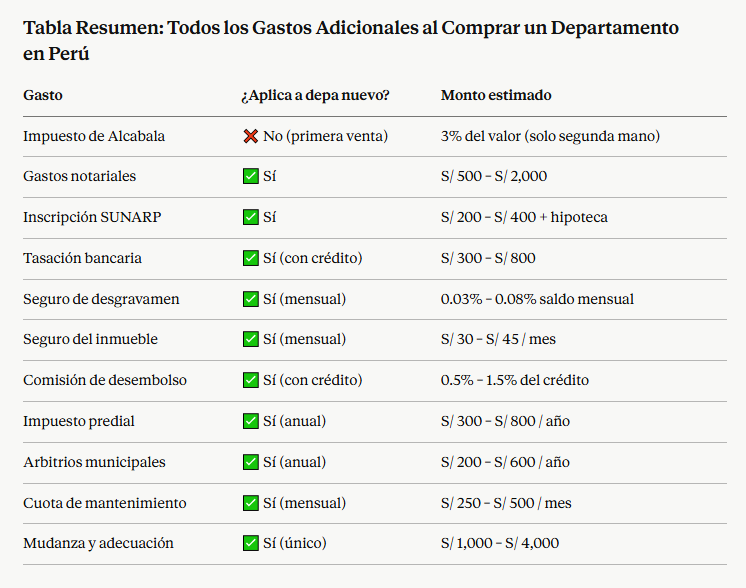
Total adicional estimado al cierre: entre 5% y 8% del valor del inmueble.
Preguntas Frecuentes sobre Gastos Ocultos al Comprar un Departamento en Perú
¿Quién paga los gastos notariales al comprar un departamento en Perú?
En la mayoría de operaciones inmobiliarias en Perú, el comprador asume los gastos notariales, salvo que exista un acuerdo distinto entre las partes. En proyectos de preventa, a veces se puede negociar que la inmobiliaria los asuma como parte de la oferta.
¿Se paga Alcabala al comprar un departamento nuevo en Lima?
No. En la primera venta realizada directamente por una constructora o inmobiliaria, el Impuesto de Alcabala no aplica. Solo se paga en la compra de departamentos de segunda mano, sobre el valor que exceda las 10 UIT exoneradas.
¿Puedo elegir la aseguradora para el seguro de desgravamen?
Sí. Según la SBS, tienes derecho a elegir entre la aseguradora que ofrece el banco o contratar un seguro directamente por tu cuenta o a través de un corredor, siempre que cumpla las condiciones mínimas exigidas por la entidad financiera.
¿Cuánto debo tener ahorrado además de la cuota inicial?
Planifica entre el 5% y el 8% adicional sobre el valor del inmueble para cubrir todos los gastos de cierre. En una vivienda de S/ 350,000, eso significa tener disponibles entre S/ 17,500 y S/ 28,000 adicionales a la cuota inicial.
¿El impuesto predial se paga desde el primer año?
Sí. Desde que eres propietario registrado, el impuesto predial es una obligación anual. Sin embargo, los primeros meses del año tienen descuentos por pronto pago que conviene aprovechar.
¿Puedo financiar los gastos notariales y registrales con el crédito hipotecario?
No. Los gastos notariales, registrales y la tasación bancaria no se incluyen en el financiamiento hipotecario y deben pagarse con fondos propios. Por eso es fundamental planificarlos antes de iniciar el proceso de compra.
En Abitare, la Transparencia No es un Extra: Es el Estándar
Conocer los gastos ocultos al comprar un departamento en Perú antes de firmar cualquier documento es la diferencia entre una compra tranquila y una llena de sorpresas desagradables. La información correcta, a tiempo, te permite planificar bien, comparar con criterio y llegar al día del cierre sin sobresaltos.
En Abitare, nuestros asesores te acompañan desde la primera consulta hasta la entrega de llaves, explicando cada costo, cada trámite y cada decisión. Con nuestro proyecto Brasil 1079 en la Avenida Brasil, Jesús María, además de transparencia en el proceso, tienes la ventaja adicional de que al ser primera venta de inmobiliaria, quedas exonerado del Impuesto de Alcabala, uno de los mayores gastos adicionales en el mercado de segunda mano.
¿Quieres saber exactamente cuánto necesitas tener listo para comprar en Brasil 1079? Nuestros asesores pueden darte un presupuesto total real, sin letra pequeña ni sorpresas.
👉 Contáctanos hoy y agenda tu asesoría sin costo. Porque comprar bien empieza por saber todo.