
La CTS en el Perú (Compensación por Tiempo de Servicios) se erige como uno de los beneficios sociales más importantes para los trabajadores bajo el régimen de la actividad privada. Sin embargo, a pesar de ser un concepto cotidiano, muchos colaboradores aún desconocen los detalles técnicos de su cálculo, las fechas de depósito y, sobre todo, la función vital que cumple dentro de su planificación financiera personal.
¿Qué es exactamente la CTS?
La CTS no es un «bono» ni un regalo de la empresa. Técnicamente, es un beneficio social de previsión frente a la contingencia que origina el cese en el trabajo. En palabras sencillas, funciona como un seguro de desempleo autofinanciado. Su objetivo es que, al momento de terminar una relación laboral, el trabajador cuente con un fondo que le permita cubrir sus gastos básicos mientras se reinserta en el mercado de trabajo.
Este beneficio se devenga desde el primer mes de iniciado el vínculo laboral, siempre que el trabajador cumpla con una jornada mínima de 4 horas diarias.
¿Cómo se calcula el monto?
El cálculo de la CTS es semestral y se basa en la remuneración computable del trabajador. Para determinar cuánto te corresponde recibir en cada depósito, se toma en cuenta:
-
El sueldo básico percibido al momento del corte.
-
La sexta parte de la última gratificación percibida (ya sea la de julio o la de diciembre).
-
Otros conceptos remunerativos fijos (como la asignación familiar).
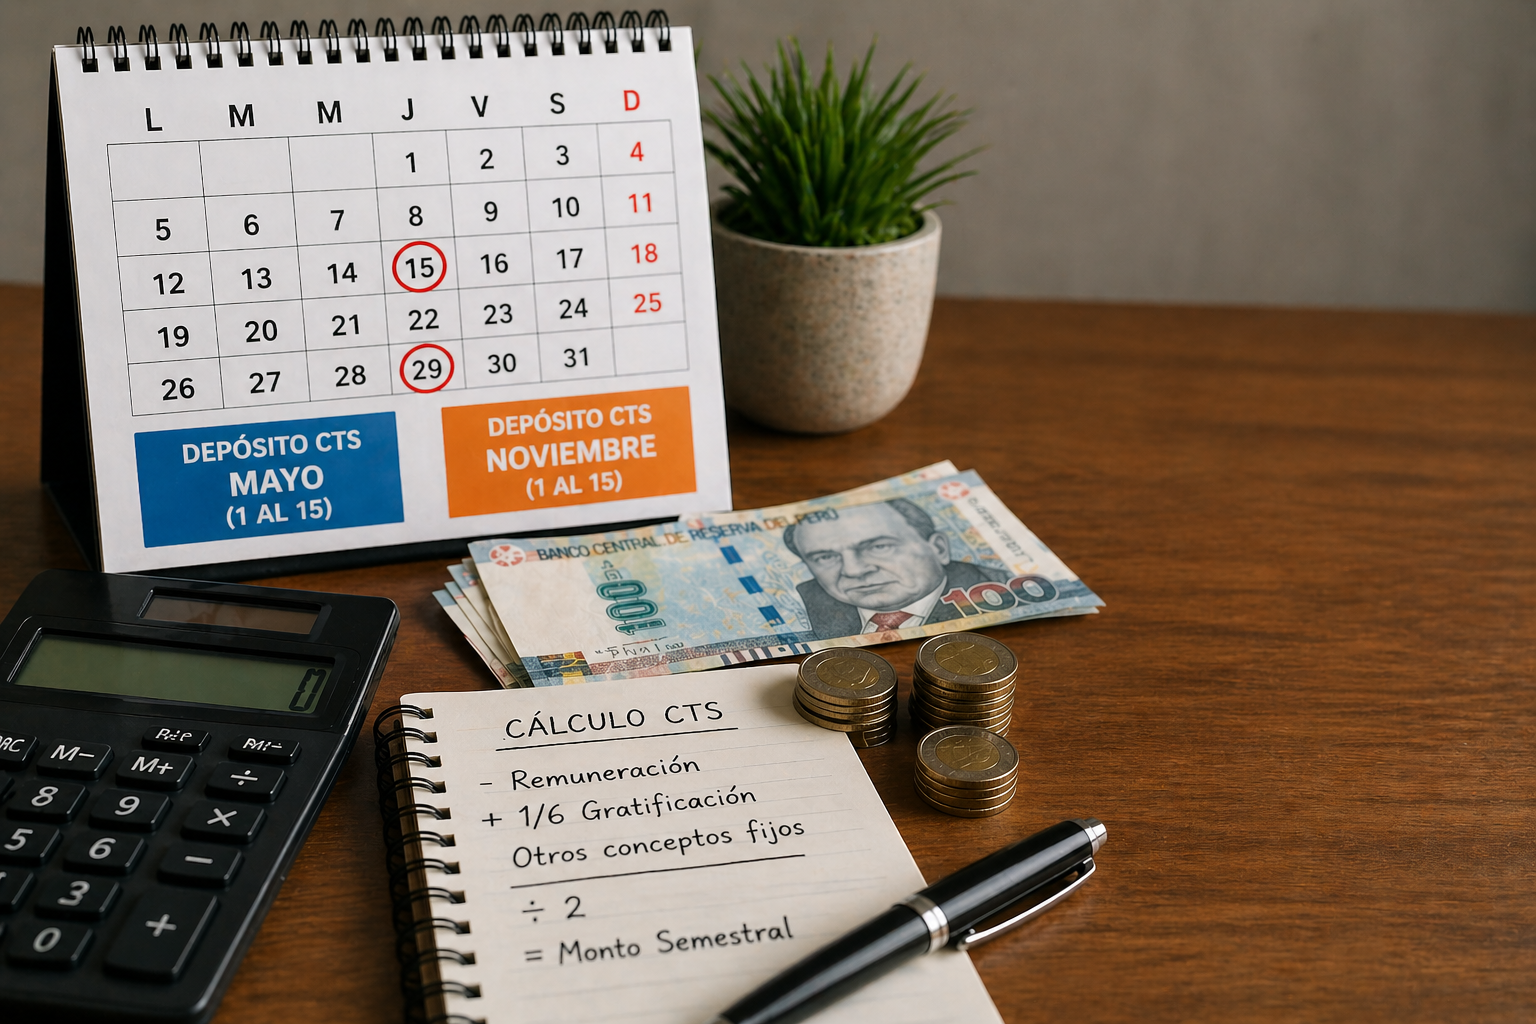
La fórmula simplificada para un semestre completo sería:
Esto significa que, al año, un trabajador acumula aproximadamente un sueldo completo más un sexto de gratificación en su cuenta de CTS.
Las fechas clave: Mayo y Noviembre
La ley establece que el empleador debe realizar el depósito de la CTS de manera obligatoria en dos momentos del año:
-
Dentro de los primeros 15 días de mayo: Cubre el periodo laborado entre noviembre del año anterior y abril.
-
Dentro de los primeros 15 días de noviembre: Cubre el periodo laborado entre mayo y octubre.
Es importante recordar que la empresa debe entregar al trabajador una liquidación escrita detallando cómo se realizó el cálculo dentro de los cinco días hábiles de efectuado el depósito.
Disponibilidad del fondo y la «Regla de los 4 Sueldos»
Históricamente, la CTS ha sido un fondo intangible. No obstante, la ley permite a los trabajadores disponer de una parte de este dinero antes de que termine el vínculo laboral. La regla general indica que el trabajador puede retirar el 100% del excedente de cuatro remuneraciones brutas.
Ejemplo práctico: Si tu sueldo bruto es de 2,000 soles, tus cuatro sueldos suman 8,000 soles. Si en tu cuenta de CTS tienes acumulados 10,000 soles, podrás disponer libremente de los 2,000 soles excedentes.
Es fundamental mencionar que, en situaciones excepcionales (como las vividas en los últimos años debido a crisis sanitarias o económicas), el Gobierno ha autorizado en ocasiones el retiro del 100% del fondo para inyectar liquidez a las familias, aunque el espíritu original de la norma es la preservación del ahorro.
Te puede interesar: Crecimiento de Jesús María por Fernando Velarde
¿Dónde conviene tener la CTS?
El trabajador tiene el derecho absoluto de elegir en qué entidad financiera desea que se le deposite su CTS.
Esta es una decisión estratégica, ya que las cuentas de CTS suelen ofrecer tasas de interés (TREA) significativamente más altas que las cuentas de ahorro convencionales.
Las Cajas Municipales y Rurales suelen ofrecer tasas más competitivas que los bancos tradicionales, debido a su estructura de costos y su enfoque de mercado. Al ser un dinero que «dormirá» por un tiempo, elegir la entidad con mejor rendimiento es clave para que el fondo no pierda valor frente a la inflación.
¿Qué pasa si la empresa no deposita?
El incumplimiento del depósito de la CTS es considerado una infracción grave en materia de relaciones laborales.
La SUNAFIL (Superintendencia Nacional de Fiscalización Laboral) puede imponer multas considerables a las empresas que omitan este pago. Además, el trabajador tiene derecho al cobro de los intereses financieros que se hubieran generado si el depósito se hubiera realizado a tiempo.
Conclusión: Un pilar de tranquilidad
La CTS es, en última instancia, el respaldo que garantiza que un despido o una renuncia no se traduzcan en una crisis económica inmediata.
Su correcta gestión y el respeto a su intangibilidad son fundamentales para la salud financiera de cualquier profesional. Entenderla no solo es un derecho, sino una necesidad para navegar con seguridad en el mercado laboral peruano.
Abitare, espacios que diseñan emociones.
Te puede interesar: ¿Cómo hacer una buena compra? Por Cinthia Pasache


